1분기 출시 '특례보금자리론'' 금리 4~5%대 유력...대출한도·2주택 여부는?
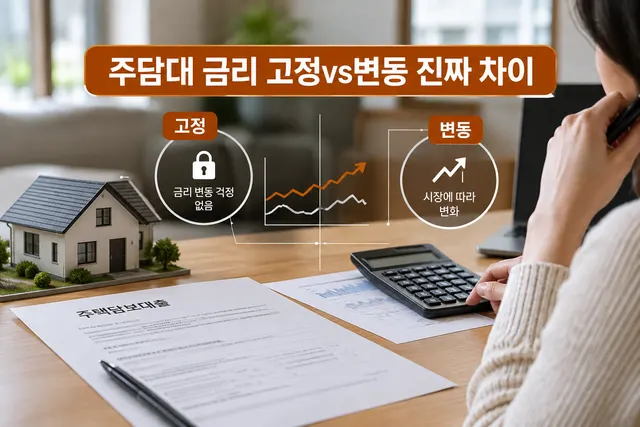
2023년부터 바뀌는 부동산 정책과 대출제도가 관심을 끌고 있다. 특히 정부가 1분기 출시 예고한 ‘특례보금자리론’를 주목하고 있다.특례보금자리론은 일반형 안심전환대출과 적격대출을 보금자리론에 통합한 정책모기지다. 신규 주택구매자는 물론 변동금리 주담대를 고정금리로 갈아타려는 차주, 임차보증금 반환 목적 주담대(보전용) 모두 이용할 수 있다. 차주들의 금리 부담을 줄이기 위해 1년간 한시 운영될 예정이다.금리는 4% 중후반에서 5% 초반대가 유력하다. 기존 보금자리론과 마찬가지로 DSR(총부채원리금상환비율) 대신 LTV(주택담보대출
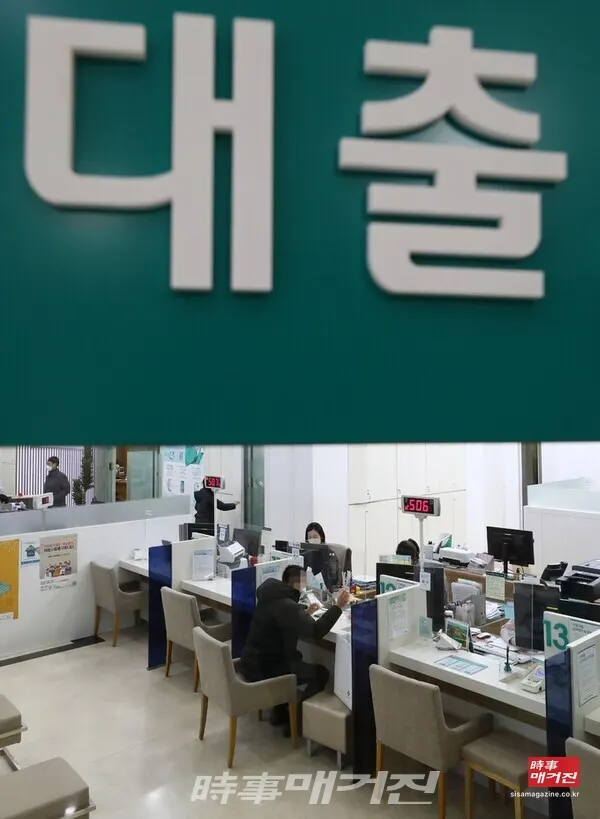
2023년부터 바뀌는 부동산 정책과 대출제도가 관심을 끌고 있다. 특히 정부가 1분기 출시 예고한 ‘특례보금자리론’를 주목하고 있다.
특례보금자리론은 일반형 안심전환대출과 적격대출을 보금자리론에 통합한 정책모기지다.
신규 주택구매자는 물론 변동금리 주담대를 고정금리로 갈아타려는 차주, 임차보증금 반환 목적 주담대(보전용) 모두 이용할 수 있다. 차주들의 금리 부담을 줄이기 위해 1년간 한시 운영될 예정이다.
금리는 4% 중후반에서 5% 초반대가 유력하다. 기존 보금자리론과 마찬가지로 DSR(총부채원리금상환비율) 대신 LTV(주택담보대출비율) 70%, DTI(총부채상환비율) 60%가 적용될 것으로 보여 소득이 적은 서민들에게 보다 많은 기회가 돌아갈 것으로 예상된다.
정부는 특례보금자리론을 통해 주택가격 기준을 9억원까지 확대하고 소득 기준 한도는 아예 폐지함으로써 대상군을 확대하기로 했다. 대출한도도 5억원까지 늘어나 신청 요건이 크게 완화될 것으로 보인다. 다만 무주택자와 1주택자만 신청 가능하며, 1주택자의 경우 2년 이내 주택을 처분한다는 조건을 만족하면 대출 가능하다.
금융위는 세부적인 시행일정과 금리우대 등은 전산 개편과 금융기관 준비기간 등을 감안해 추후 공지한다는 방침이다.
© 시사매거진. 무단 전재 및 재배포 금지.
경제 기사 더 보기함께 읽을 기사
BNK부산은행, 창립 59주년… 해양·산업금융 확대에 역량 집중
한국수입협회 수입사절단, 알마티서 상담 200여 건… 한·카자흐 포럼 마쳐
[시사매거진 경제인사이드] 중소기업이 살아남는 생존 전략 “위기 속에서 길을 찾다, 대한민국 경제의 버팀목을 위한 새로운 해법”
KB국민카드·SBI홀딩스, AI 신원 검증·한일 디지털 결제 협력
주택담보대출 금리 유형별 장단점과 선택 가이드: 고정·변동·혼합 무엇을 고를까
기장군의회, '255억 야구시설' 부실 논란에 감사원 공익감사 추진
국립부경대 등록금 수납시스템 해킹…학생·직원 5108명 개인정보 유출
국립부경대 '워커하우스' 평화·추모공간 복원 추진… 6·25 역사유산 보존 나선다