[투자의 창] "국민연금, 국뽕을 걷어내자"
착시 수익률이 감춘 구조적 리스크
'투자의 창’은 기득권이 만든 정보의 벽을 깨뜨립니다. 포장된 데이터 뒤에 숨은 진실, 시장의 흐름 속에 감춰진 왜곡을 드러냅니다. 투자자는 더 이상 따라가는 존재가 아니라, 판단하고 선택하는 지성이어야 합니다. 그것이 바로 ‘투자의 창’이 여는 새로운 투자 기준입니다. 국민연금, 국뽕을 걷어내자 — 착시 수익률 뒤에 숨은 구조적 리스크2025년 11월 3일, 국민연금이 기록한 연간 수익률은 역대 최고라는 표현이 붙을 만큼 놀라운 수치였다. 전체 운용 수익률은 약 20% 수준으로 알려졌고, 국내 주식 수익률은 77%에 달하
'투자의 창’은 기득권이 만든 정보의 벽을 깨뜨립니다. 포장된 데이터 뒤에 숨은 진실, 시장의 흐름 속에 감춰진 왜곡을 드러냅니다. 투자자는 더 이상 따라가는 존재가 아니라, 판단하고 선택하는 지성이어야 합니다. 그것이 바로 ‘투자의 창’이 여는 새로운 투자 기준입니다. <편집자>
국민연금, 국뽕을 걷어내자 — 착시 수익률 뒤에 숨은 구조적 리스크
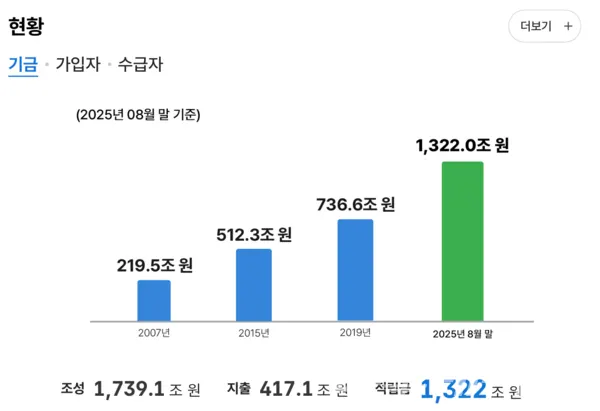
2025년 11월 3일, 국민연금이 기록한 연간 수익률은 역대 최고라는 표현이 붙을 만큼 놀라운 수치였다. 전체 운용 수익률은 약 20% 수준으로 알려졌고, 국내 주식 수익률은 77%에 달하며 기금 총자산은 1,420조 원을 돌파했다. 하지만 이 수치는 정말 자랑할 만한 결과일까? 냉정히 따져보면, 이번 성과는 ‘잘한 결과’가 아니라 ‘좋은 운(운빨)’일 가능성이 높다.
외국자본 중심의 전략적 상승 — 거품의 정체
지난 10년간 한국 증시는 박스권에 갇혀 있었다. 그러다 2025년 하반기 들어 이례적인 랠리가 펼쳐졌다. 외국 자본 입장에서 보면 지금의 한국 시장은 “한 번쯤 상승 랠리를 만들어 수익을 실현하기 좋은 구간”이다. 정부의 친시장 정책, 세제 완화, AI·클라우드 육성계획, 반도체 육성책 등이 이 전략적 흐름을 뒷받침했다.
그러나 이는 내생적 성장의 결과가 아니라, 외국자본의 회전 수익(Position Rotation) 과정일 가능성이 높다. 금리나 환율 조건이 바뀌면 자금은 언제든 철수할 수 있다. 그 순간 ‘슈퍼 사이클’이라는 단어는 거품의 정체로 바뀐다.
GDP와 시가총액의 괴리 — 이미 부풀려진 시장
IMF와 세계거래소연맹(WFE) 기준으로, 한국의 명목 GDP는 전 세계의 약 1.7~1.8% 수준에 불과하다. 반면 주식시장 시가총액은 2.5% 내외로, 실물경제 대비 주식자산 가치가 약 40% 과대평가된 상태다.
미국·영국·일본·EU 등 주요국은 기축・준기축통화 또는 국제 금융중심지로서 자본시장에 대한 신뢰를 기반으로 하지만, 한국은 원화가 국제결제통화가 아니며, 환율·신용도 측면에서 여전히 구조적 취약성을 지닌다. 지금의 주식시장 상승은 경제 체질의 개선이 아닌, 외부 수급 흐름에 따른 착시에 가깝다.
착시의 대가 — 수익은 실현되지 않는다
연금 수익률이 20%에 달했다는 기사는 넘쳐나지만, 실상은 그렇지 않다. 국민연금은 시장 전체를 매수하는 포지션에 가깝기 때문에, 보유 자산을 팔면 주가를 떨어뜨리는 구조다. 즉, 팔아야만 수익이지만 팔 수 없는 투자자인 셈이다.
또한 단기 수익률은 하루아침에 뒤집힌다. 2025년 11월 3일 코스피는 사상 최고치인 4,221포인트를 기록했지만, 11월 19일에는 3,929포인트까지 떨어지며 –6.92% 급락했다. 이낙폭을 국민연금의 국내주식 비중(약 17%)에 단순 적용하면 평가손실은 약 16조~17조 원 수준으로 추정된다.
같은 기간 정부 주도 코리아벨류업 지수 역시 1,758포인트 → 1,628포인트로 하락하며 약 –7.4% 조정을 받았다. 연초 대비로는 952pt → 1,668pt(+75.2%)로 여전히 높은 상승률을 기록하고 있지만, 최근 조정폭과 변동성은 결코 가볍게 볼 수 없다.
진짜 실력을 말해주는 것은 구조다 — Mercer 연금지수를 보자
진짜 실력을 말해주는 것은 숫자가 아니라 구조다. 그래서 연금제도의 질을 객관적으로 평가하는 지표를 살펴볼 필요가 있다. 머서(Mercer)와 CFA 국제재무분석사협회(CFA Institute)는 매년 글로벌 연금지수(Global Pension Index·MMGPI)를 공동 발표한다. 머서는 전 세계 연금·복지·투자 제도를 분석하는 글로벌 컨설팅 기업이고, CFA 국제재무분석사협회는 국제공인재무분석사(CFA) 자격을 주관하는 비영리 전문기관이다. 이 지수는 각국의 연금제도를 충분성(Adequacy), 지속가능성(Sustainability), 신뢰성(Integrity) 세 가지 기준으로 나누어 평가한다.
최근 평가에서 네덜란드는 85.0점으로 A등급을 받았고, 아이슬란드는 84.8점, 덴마크는 81.3점을 기록했다. 노르웨이는74.4점으로 B등급에 해당한다. 일본은 56.3점으로 C등급에 머물렀으며, 한국은 51.2점으로 역시 C등급에 그쳤다. 이 점수는 한국의 연금제도가 단기 수익률과 무관하게 구조적으로 낮은 평가를 받고 있음을 보여준다.
숫자가 아닌 책임을 보자
국민연금의 수익률은 일시적으로 높을지 몰라도, 구조적으로는 하위권이다. 급여 수준은 낮고, 고령화는 세계 최고 수준이며, 구조개혁은 수년째 미뤄지고 있다. 지금의 수익률은 외부 조건에 따른 착시일 가능성이 크며, 이로 인해 국민연금 운용 목적의 본질이 가려지고 있다.
국민연금공단은 단순한 투자기관이 아니다. 대한민국 노후 전체를 책임지는 국가 인프라다. 우리가 진짜로 물어야 할 질문은 “몇 퍼센트 수익 냈느냐”가 아니라, “그 수익은 구조적으로 반복 가능한가?”다. 지금 필요한 건 숫자가 아니라 책임, 단기 성과가 아니라 장기 구조다. 국민연금의 ‘국뽕’은 거둬내고, ‘진짜 실력‘을 요구할 때다.
© 시사매거진. 무단 전재 및 재배포 금지.
경제 기사 더 보기