진격의 이차전지, 에코프로 3형제
국내 양극재 기업 최초 유럽 진출, 다시 ‘껑충’ 자산 7조 원 대기업 된 에코프로, 재계 순위 62위
[시사매거진 제299호] 올 상반기 주식시장의 핫이슈는 단연 ‘에코프로’다. ‘에코거지’라는 유행어가 있을 정도로 에코프로는 개미들의 애간장을 태웠던 종목이다.에코거지는 에코프로 주식을 사지 못해 안타까운 마음을 에둘러 표현한 말. 그도 그럴 것이 에코프로는 52주 연속 최고가 경신을 질주하며 하늘 높은 줄 모르고 치솟았고, 더이상 오르지 않을 것이라는 예측을 뒤엎고 지난 4월 21일 또 한 번 주식시장을 흔들었다.에코프로는 헝가리 데브레첸에서 ‘에코프로 글로벌 헝가리 사업장’ 착공식을 함으로써 국내 양극재 기업 최초 유럽 진출의
[시사매거진 제299호] 올 상반기 주식시장의 핫이슈는 단연 ‘에코프로’다. ‘에코거지’라는 유행어가 있을 정도로 에코프로는 개미들의 애간장을 태웠던 종목이다.
에코거지는 에코프로 주식을 사지 못해 안타까운 마음을 에둘러 표현한 말. 그도 그럴 것이 에코프로는 52주 연속 최고가 경신을 질주하며 하늘 높은 줄 모르고 치솟았고, 더이상 오르지 않을 것이라는 예측을 뒤엎고 지난 4월 21일 또 한 번 주식시장을 흔들었다.
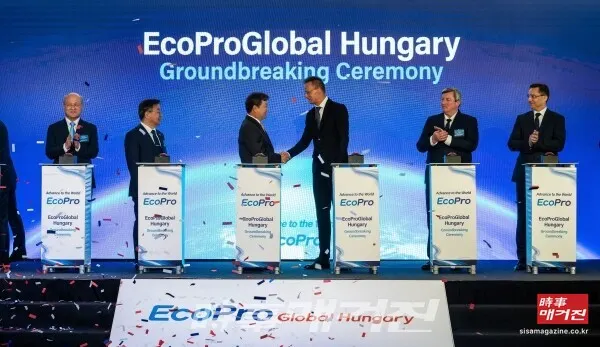
에코프로는 헝가리 데브레첸에서 ‘에코프로 글로벌 헝가리 사업장’ 착공식을 함으로써 국내 양극재 기업 최초 유럽 진출의 포문을 열었기 때문이다.
미국 IRA 규정, 국내 전기차 소재 날개
이차전지, 그중에서도 소재주의 약진이 눈부신 것은 미국 정부의 인플레이션 감축법안(IRAㆍInflation Reduction Act)이 큰 몫을 차지한다. IRA 규정 중 모빌리티 분야의 핵심은 중국산 원재료와 부품 의존도를 낮추는 기업에 인센티브를 지급한다는 내용이다.
이는 한국 배터리 기업에 새로운 기회를 말해준다. 중국 소재 기업들이 미국으로의 진출이 줄어들면서 국내 업체들이 반사이익을 얻을 수 있기 때문이고, 이러한 기대감이 국내 기업의 주가에 반영된 것도 사실이다.
이러한 소재 기업 주에서도 단연 눈에 띄는 기업이 바로 ‘에코프로’다.
이곳은 창립 이후 약 25년 만에 ‘대기업’에 이름을 올렸다. 준비된 자에게 때가 찾아온다고, 양극재 기술개발에 몰두해 독보적인 기술력을 확보한 결과 작년 전기차 산업의 급성장과 함께 에코프로가 자산 7조 원의 대기업으로 성장한 것이다.
하이니켈 기술력과 양극재 제조 수직계열화로 ‘대기업’ 등극
에코프로가 전시차 시장의 호재를 본 것은 사실이지만, 순식간에 나타나 급성장한 기업은 아니다. 지난 1998년 10월 설립된 에코프로는 대기오염물질 저감장치 등을 개발하기 위한 기업이었다. 2006년 제일모직이 내놓은 양극재와 전구체 기술과 영업권을 인수하면서 대기업으로서의 기반을 다진 셈이다.
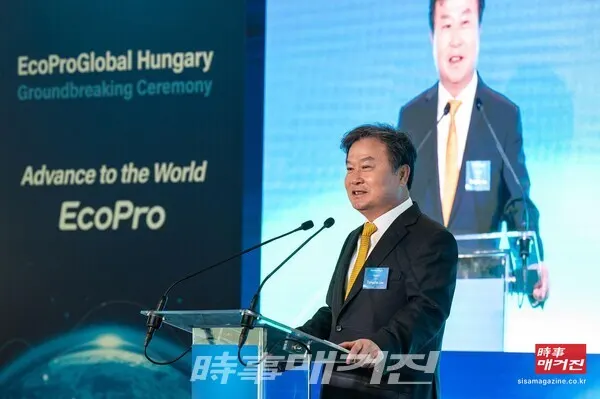
당시 이동채 회장은 양극재가 유망 산업 중 하나인 전기차에 쓰일 수 있다는 비전을 보고 인수했으나 수년간 적자에 시달렸다고 한다. 그때만 해도 양극재가 생소할 수밖에 없었다.
하지만 이 회장이 뚝심은 세계 최고 기술력으로 하이니켈 양극재 기술 개발을 이뤘고 명실공히 세계시장 점유율 1위 기업으로 성장시켰다.
하이니켈 양극재 시장에서의 기술력은 에코프로의 따라올 수 없는 경쟁력이다.
특히 하이니켈은 국내 3대 배터리 제조사 중 하나인 삼성SDI가 집중하고 있는 소재로, 2020년 삼성SDI가 에코프로의 양극재 생산 계열사인 에코프로비엠과 합작법인인 에코프로이엠을 만든 것도 이 때문이다.에코프로의 입장에서는 삼성SDI라는 든든한 수익처가 있다는 것도 장점으로 작용한다.
이처럼 에코프로의 실적은 전기차 산업의 고성장과 함께 늘었다. 매출은 지난 2021년 8508억 원에서 이듬해 1조 원을 넘어섰다. 지난해엔 무려 5조 원을 단숨에 넘어섰다. 양극재 수요가 단기간에 폭발했기 때문이다.
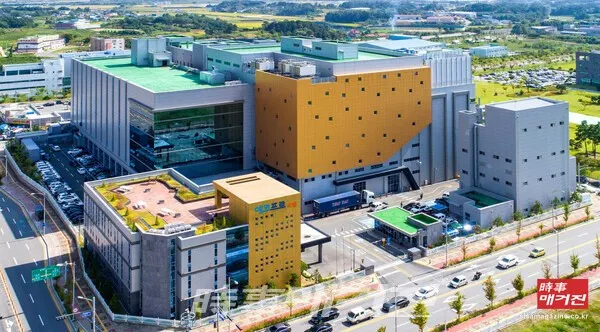
더불어 에코프로의 성공비결로 꼽는 것은 계열사를 통해 양극재 제조의 전 과정을 수직계열화한 것이다.
원료 생산 및 제련(에코프로이노베이션ㆍ에코프로머티리얼즈)→전구체 양산(에코프로머티리얼즈)→양극활물질 제조ㆍ양극재 생산(에코프로이노베이션ㆍ에코프로비엠)→폐배터리 금속 추출(에코프로CNG)까지 전 과정을 계열사에서 선택과 집중해 운영하고 있다.
이 때문에 에코프로는 원재료 발굴부터 최종재 완성까지 드는 비용과 시간을 절감할 수 있다.
에코프로 3형제, 미래성장성 있지만 주가 검증 필요
이런 모든 호재를 타고 에코프로, 에코프로비엠, 에코프로에이치엔 3형제의 주가는 하늘 높은 줄 모르고 치솟았다. 3개월 동안 600%에 육박한 주가 상승률은 통상적이지 않다는 것이 시장의 중론이다.
증권가에선 주식 매도ㆍ보류 리포트를 내면서 에코프로의 주식 가치가 지나치게 고평가 되는 것을 경계하고 있는 분위기다.
지난 1월 10만원 대였던 1주당 주가가 76만9000원을 찍은지 하루만에 20.1% 폭락, 하지만 다시 오르락내리락…에코프로 주식의 롤러코스터는 쉽게 가라앉지 않고 있을 뿐 아니라 이러한 분위기는 당분간 지속될 것이라는 게 전문가들의 전망이다.
지난 4월 중순, 에코프로 3형제의 시총합은 43조 원에 달했다.
한화, 두산, 롯데는 물론 네이버(시가총액 약 31조원)와 셀트리온 그룹(약 37조원)도 뛰어넘었고, 시가총액 약 48조 원의 카카오 그룹과 견줄 만했다.
이처럼 에코프로 그룹주들이 고평가 논란에도 계속 질주하고 있다. 2차전지 업체들이 미국 인플레이션감축법(IRA) 수혜 기대감을 주가에 반영하고 있는 가운데 자회사 에코프로머티리얼즈의 기업공개(IPO) 준비 소식이 추가 호재로 작용했다는 분석이다.
다만 증권가에서는 “에코프로 삼형제의 미래 성장성은 인정하지만 주가가 기대감을 너무 빨리 반영하고 있다”라며 “주가가 지나치게 빠른 속도로 미래 이익을 반영해 당분간 이를 검증할 기간이 필요하다”고 조언했다.
신현희 기자 bb-75@sisamagazine.co.kr
새시대 새언론 시사매거진
© 시사매거진. 무단 전재 및 재배포 금지.
경제 기사 더 보기함께 읽을 기사
BNK부산은행, 창립 59주년… 해양·산업금융 확대에 역량 집중
한국수입협회 수입사절단, 알마티서 상담 200여 건… 한·카자흐 포럼 마쳐
[시사매거진 경제인사이드] 중소기업이 살아남는 생존 전략 “위기 속에서 길을 찾다, 대한민국 경제의 버팀목을 위한 새로운 해법”
KB국민카드·SBI홀딩스, AI 신원 검증·한일 디지털 결제 협력
기장군의회, '255억 야구시설' 부실 논란에 감사원 공익감사 추진
국립부경대 등록금 수납시스템 해킹…학생·직원 5108명 개인정보 유출
국립부경대 '워커하우스' 평화·추모공간 복원 추진… 6·25 역사유산 보존 나선다
[사령] 시사매거진 (2026년 10월 23일자)