솔리드파워 2025년 3분기 실적 분석...전고체 상용화 가시권, 유동성 체력 확보
[시사매거진 정도기 기자] 전고체 배터리 표준 경쟁에서 핵심 축으로 부상한 솔리드파워(Solid Power, 나스닥 티커: SLDP)가, 최근 발표된 3분기 실적을 통해 기술뿐 아니라 재무적 기반에서도 상용화 진입에 충분한 잠재력을 갖춘 모습을 보여줬다. SK On 제조 검증과 BMW 실차 적용이 동시에 진전되고 있는 상황에서, 3분기 결과는 산업 전환 속도를 더욱 높일 수 있다는 기대를 키우고 있다.솔리드파워는 2025년 11월 4일(현지 시간) 3분기 실적을 발표하며 삼성SDI 및 BMW와 전고체 배터리 공동 평가를 본격화하고,
[시사매거진 정도기 기자] 전고체 배터리 표준 경쟁에서 핵심 축으로 부상한 솔리드파워(Solid Power, 나스닥 티커: SLDP)가, 최근 발표된 3분기 실적을 통해 기술뿐 아니라 재무적 기반에서도 상용화 진입에 충분한 잠재력을 갖춘 모습을 보여줬다. SK On 제조 검증과 BMW 실차 적용이 동시에 진전되고 있는 상황에서, 3분기 결과는 산업 전환 속도를 더욱 높일 수 있다는 기대를 키우고 있다.
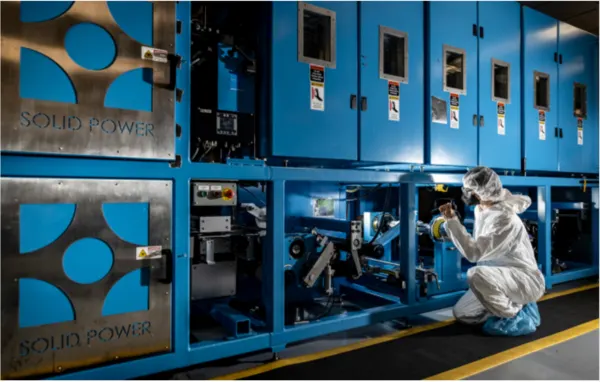
솔리드파워는 2025년 11월 4일(현지 시간) 3분기 실적을 발표하며 삼성SDI 및 BMW와 전고체 배터리 공동 평가를 본격화하고, SK On과 구축한 파일럿 셀 라인의 현장 인수 테스트도 성공적으로 완료했다고 밝혔다. 황화물계 고체 전해질을 실제 양산 공정에 접목하고 완성차 환경에서 안전성과 성능을 검증하는 단계가 동시에 이뤄지고 있어 상용화 로드맵이 계획한대로 순탄하게 진행되는 것으로 평가된다. 존 밴 스코터 솔리드파워 대표는 “이제 기술은 실전 검증 단계에 진입했다”며 “전고체 시대 전환을 가속화할 것”이라고 말했다.
3분기 매출은 약 65.8억 원(460만 달러)으로 전분기보다 감소했지만, 이는 SK On 파일럿 라인 검증이라는 명확한 산업화 성과에서 발생한 실질 매출이라는 점에서 의미가 있다. 누적 매출은 약 258.8억 원(1,810만 달러)으로 증가했고, 3분기 영업비용은 약 414.7억 원(2,900만 달러)으로 감소했다. 다만 연구개발 중심의 비용 구조로 인해 누적 영업손실은 약 1,062.5억 원(7,430만 달러), 누적 순손실은 약 949.5억 원(6,640만 달러)을 기록하며 적자는 이어지고 있다.
눈에 띄는 부분은 재무건전성의 질적 변화다. 솔리드파워는 총 1억 5천만 달러 규모로 설정된 ATM(장내 유상증자) 프로그램을 전략적으로 활용해 3분기 동안 약 470.5억 원(3,290만 달러)의 자금을 조달했다. ATM은 기업이 주식시장에서 필요한 시점에 소량씩 자금을 확보할 수 있어, 대규모 유상증자 방식보다 시장 충격과 희석 부담을 줄일 수 있는 조달 방식이다.
그 결과 총 유동자금은 2분기 말 약 3,302.3억 원(2억 3,093만 달러)에서 3분기 말 약 4,295.7억 원(3억 40만 달러)으로 증가했다. 증가액은 약 1,002억 원(7,007만 달러)으로, 전분기 대비 약 30% 이상 확대된 수치다. 단기 채무 부담도 낮다. 2025년 9월 말 매출채권은 약 103억 원(720만 달러), 총 유동부채는 약 237.4억 원(1,660만 달러)에 불과하다.
한 투자 전문가는 솔리드파워를 두고 “이제는 성장을 증명하고 있는 회사가 됐다”고 평가한다. 전고체 배터리 시장은 아직 양산 기업이 없는 블루오션이지만, 기술 표준을 누가 선점하느냐에 따라 시장 지배력이 결정된다. 솔리드파워는 기술·제조·실차 검증이라는 삼각 축에 더해 자본 축까지 확보함으로써 전고체 표준화 경쟁에서 한발 앞서가고 있다.
전고체 배터리는 자동차 산업의 패러다임을 바꿀 기술이다. “누가 가장 빨리, 가장 완성도 높은 표준에 도달하느냐”가 승부를 가른다. 솔리드파워는 SK On과 생산성 검증, 삼성SDI와 제조 신뢰성 확보, BMW와 실차 성능 평가를 동시에 끌어가며 표준화의 주도권을 쥘 조건을 하나씩 채워가고 있다. 상용화는 아직 남아 있지만, 시장과 투자자들은 솔리드파워가 전고체 시대의 중심 기업이 될 가능성에 주목하고 있다.
© 시사매거진. 무단 전재 및 재배포 금지.
경제 기사 더 보기