[급등주]효성첨단소재 상승, 2분기 실적↓에도 긍정적 전망
효성첨단소재가 상승세다.29일 오전 9시 52분 기준 효성첨단소재는 8.92%(3만2500원) 상승한 39만7000원에 거래되고 있다.이는 2분기 부진한 실적에도 증권가의 긍정적인 분석이 나왔기 때문으로 보인다.효성첨단소재의 올해 2분기 실적 연결기준 매출액은 1조248억원으로 전년동기 대비 17.5% 증가, 영업이익은 976억원 17.1% 감소, 당기순이익이 579억원으로 42.4% 줄어든 것으로 잠정집계됐다.지난 28일 하이투자증권은 효성첨단소재에 대해 투자의견은 매수, 목표주가는 기존 64만원을 유지했다. 전유진 하이투자증권
효성첨단소재가 상승세다.
29일 오전 9시 52분 기준 효성첨단소재는 8.92%(3만2500원) 상승한 39만7000원에 거래되고 있다.
이는 2분기 부진한 실적에도 증권가의 긍정적인 분석이 나왔기 때문으로 보인다.
효성첨단소재의 올해 2분기 실적 연결기준 매출액은 1조248억원으로 전년동기 대비 17.5% 증가, 영업이익은 976억원 17.1% 감소, 당기순이익이 579억원으로 42.4% 줄어든 것으로 잠정집계됐다.
지난 28일 하이투자증권은 효성첨단소재에 대해 투자의견은 매수, 목표주가는 기존 64만원을 유지했다.
전유진 하이투자증권 연구원은 “전방수요 둔화와 신규증설 유입 영향으로 최근 석유화학 제품 중 가격이 하락하지 않는 것을 찾기가 어려워졌다”면서 “효성첨단소재는 평균판매단가(ASP)가 약 2~3 개월 전 페트(PET) 가격 기준으로 결정되고, 투입 원재료는 거의 스팟으로 반영되고 있어 최근 시황이 썩 나쁘지만은 않다”고 밝혔다..
그는 “탄소섬유와 아라미드는 2021 년 영업이익에 기여한 바가 사실상 거의 제로였으나 올해는 증설물량 반영에 따른 외형성장 및 규모의 경제 창출로 영업이익 기여도가 12% 내외로 대폭 늘어날 전망”이라며 “중장기적으로도 아라미드 및 탄소섬유의 이익 창출력은 꾸준히 확대되며 전사 내 영업이익 비중이 2023 년 20%, 2024 년 25%에 달할 것”이라고 내다봤다.
한편 효성첨단소재는 산업자재 부문은 자동차 산업의 Global tier 1 업체가 주요 고객으로, 주로 타이어보강재, Seatbelt/Airbag용 원사 및 원단의 안정적인 판매가 이루어진다.
© 시사매거진. 무단 전재 및 재배포 금지.
경제 기사 더 보기함께 읽을 기사
[시사매거진 경제인사이드] 중소기업이 살아남는 생존 전략 “위기 속에서 길을 찾다, 대한민국 경제의 버팀목을 위한 새로운 해법”
KB국민카드·SBI홀딩스, AI 신원 검증·한일 디지털 결제 협력
가을·겨울 스킨케어 성분 트렌드 전망: 2026 진화한 더마부터 PDRN까지 판단 기준 정리
멀티모달 AI 기술 발전 동향과 활용 전망: 텍스트·이미지·음성을 함께 다루는 AI의 원리
하나금융, 추석 앞두고 '착한계란' 12만판 푼다…골목상권·물가 동시 지원
부산 스타트업에 최대 750만 달러 투자 추진…글로벌 공동펀드 조성 속도
사상구의회, 국회부산도서관 찾아 정책·입법 지원체계 점검
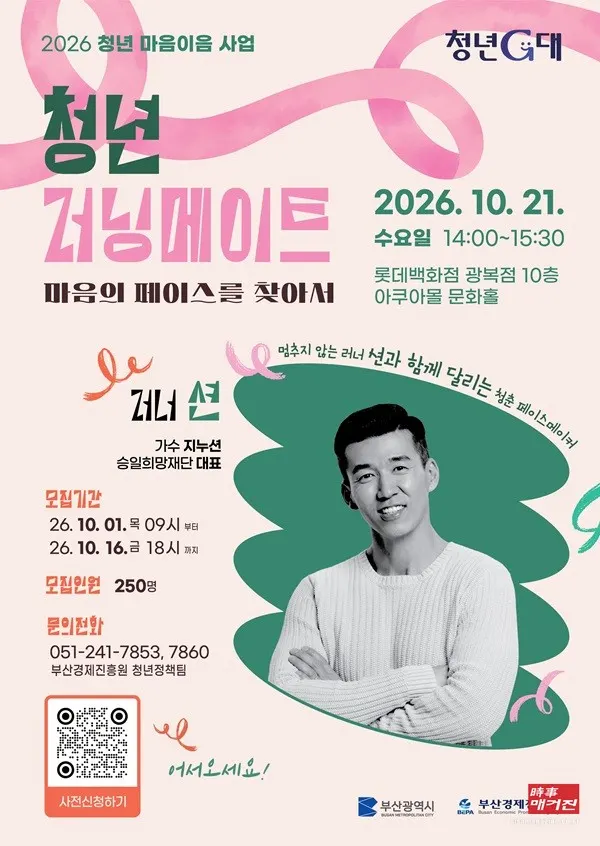
부산시, 방송인 션 초청 청년 마음건강 강연 21일 개최