다시 열린 기준금리 2% 시대… 떨어지는 예금금리, 꿈쩍 않는 대출금리
[시사매거진 정영진 기자] 기준금리는 내렸지만, 대출금리는 왜 그대로일까?은행 이익만 늘어나는 구조에 금융당국도 칼을 빼 들었다한국은행이 기준금리를 0.25%포인트 인하하면서, 2.75% 시대가 다시 열렸다. 시중은행들은 이에 발맞춰 예금금리를 줄줄이 내리고 있지만, 정작 대출금리는 별다른 변화가 없다. 예금금리와 대출금리의 차이, 즉 ‘예대금리차’가 벌어지면서 은행들만 이자 수익을 챙기고 있다는 지적이 나오고 있다.지난 2일 열린 금융통화위원회 정례회의에서 한국은행은 기준금리를 기존 3.00%에서 2.75%로 내리기로 결정했다.
[시사매거진 정영진 기자] 기준금리는 내렸지만, 대출금리는 왜 그대로일까?
은행 이익만 늘어나는 구조에 금융당국도 칼을 빼 들었다
한국은행이 기준금리를 0.25%포인트 인하하면서, 2.75% 시대가 다시 열렸다. 시중은행들은 이에 발맞춰 예금금리를 줄줄이 내리고 있지만, 정작 대출금리는 별다른 변화가 없다. 예금금리와 대출금리의 차이, 즉 ‘예대금리차’가 벌어지면서 은행들만 이자 수익을 챙기고 있다는 지적이 나오고 있다.
지난 2일 열린 금융통화위원회 정례회의에서 한국은행은 기준금리를 기존 3.00%에서 2.75%로 내리기로 결정했다. 이는 지난해 10월 이후 두 번째 인하다. 기준금리 인하는 통상 시장금리에 영향을 주며 예·적금과 대출금리 인하로 이어진다.
실제로 KB국민은행은 대표 예금 상품인 ‘KB스타 정기예금’의 최고금리를 3.00%에서 2.95%로 인하했고, 신한은행도 ‘쏠편한 정기예금’을 같은 수준으로 내렸다. 하나은행, SC제일은행 등 다른 시중은행들도 ‘시장금리 반영’을 이유로 예금 상품 금리를 줄줄이 하향 조정했다.
문제는 대출금리다. 대출금리는 시장금리 하락에도 불구하고 좀처럼 내려오지 않고 있다. 시중은행들은 여전히 대출금리를 유지하거나 심지어 올리는 경우도 있다. 가계대출 총량을 관리해야 한다는 명분이지만, 결국 금리 차익으로 인한 이자 수익만 늘어난다는 비판이 제기된다.
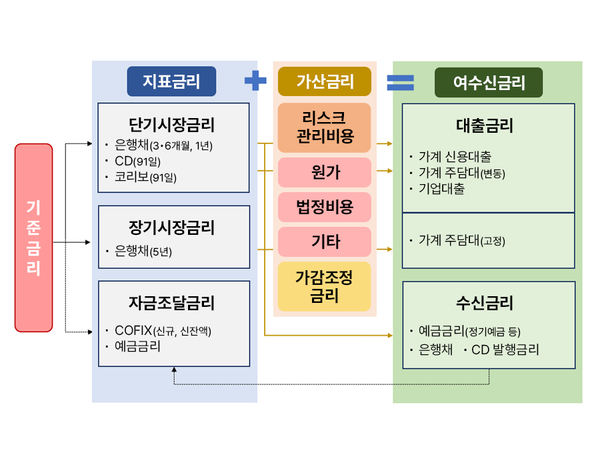
대출금리는 은행채 금리와 코픽스(COFIX) 등 시장 지표금리에 가산금리를 더해 산정된다. 여기에 우대금리를 일부 반영해 실제 고객이 받는 금리가 결정된다. 하지만 기준금리가 내려갔음에도 불구하고, 가산금리나 우대금리 조정이 충분히 이뤄지지 않고 있다는 지적이 나온다.
이에 금융당국은 대출금리 산정 과정을 면밀히 들여다보겠다고 밝혔다. 대출금리가 기준금리 인하 효과를 반영하지 못하고 있다는 문제의식 때문이다. 금융위원회와 금융감독원은 은행별 대출금리 산출 구조와 실제 적용 금리를 조사해 불합리한 부분이 없는지 점검에 나설 계획이다.
정부가 은행에 대출금리 인하를 요구할 경우 경제 전반에 영향을 미칠 수 있다. 낮은 대출금리는 가계와 기업의 금융비용을 줄여 소비와 투자를 늘리는 등 경기 부양 효과를 기대할 수 있다. 그러나 동시에 가계부채 증가, 부동산 시장 과열, 은행 수익성 악화 등의 부작용도 함께 발생할 수 있어 신중한 접근이 필요하다.
금리라는 숫자 하나가 서민의 삶에 미치는 영향은 크다. 단순한 ‘수치’로만 보기엔 그 파장이 너무도 현실적이다. 정부와 금융당국, 은행들이 기준금리 인하의 취지를 제대로 살리고 있는지, 그 효과가 국민 모두에게 고르게 돌아가고 있는지를 다시 한 번 돌아봐야 할 시점이다.
© 시사매거진. 무단 전재 및 재배포 금지.
사회 기사 더 보기