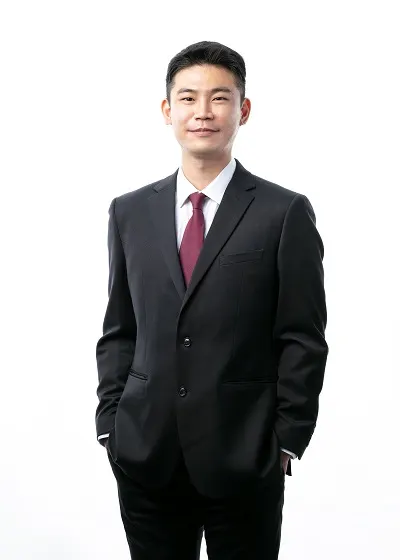
이상혁 세무사 “종합소득세 d유형 신고 시 유의점”
[시사매거진] 매년 5월은 종합소득세 신고의 달이다. 국세청은 원활한 세원 관리 등을 목적으로 모든 납세자에게 신고 유형을 부여하고 있다. 납세자의 소득 종류, 매출액 등을 구분 기준으로 삼아 신고 유형을 부여한다. 신고 유형 중 d유형에 해당하는 사업자는 추계 신고 시 기준경비율 적용 대상자에 해당하며 장부 작성하여 신고 시 간편장부대상자에 해당한다.추계신고란 장부를 작성하지 않아 매입액을 확인할 수 없을 때, 국세청에서 고시한 업종별 평균 경비율을 이용한 세금 신고 방법을 말한다. 경비율은 단순경비율과 기준경비율이 있으며 d유형
[시사매거진] 매년 5월은 종합소득세 신고의 달이다. 국세청은 원활한 세원 관리 등을 목적으로 모든 납세자에게 신고 유형을 부여하고 있다. 납세자의 소득 종류, 매출액 등을 구분 기준으로 삼아 신고 유형을 부여한다. 신고 유형 중 d유형에 해당하는 사업자는 추계 신고 시 기준경비율 적용 대상자에 해당하며 장부 작성하여 신고 시 간편장부대상자에 해당한다.
추계신고란 장부를 작성하지 않아 매입액을 확인할 수 없을 때, 국세청에서 고시한 업종별 평균 경비율을 이용한 세금 신고 방법을 말한다. 경비율은 단순경비율과 기준경비율이 있으며 d유형 대상자에 적용되는 기준경비율은 비용으로 인정받을 수 있는 금액이 매우 낮다.
따라서 세금 부담을 줄이기 위해 d유형 대상자는 장부를 작성하여 소득세 신고를 하는 것이 바람직하다. 간편장부대상자의 장부는 손익거래, 즉 매출과 매입액만을 기재하면 되며 자산 및 부채는 별도 반영할 필요가 없다.
매출액은 부가가치세 신고 시 1차 반영되어있으며 부가가치세 신고서에 반영한 매출 이외 지원금, 신용카드등발행세액공제 등을 추가로 반영하면 소득세법상 수입금액(매출액)이 집계된다. 따라서 소득세 신고 시 매출액 산정에 있어서 큰 무리는 없다.
반면 매입을 산정함에 있어서 적격증빙과 비(非)적격증빙에 따른 특징을 숙지하고 그에 맞는 업무 처리가 필요하다.
사업 관련 지출 후 거래 사실관계를 입증할 수 있는 증빙의 종류는 무수히 많다. 그러나 세법은 일정 증빙들만을 유효한 증빙으로 취급하며 이를 적격증빙이라 한다. 적격증빙의 범위는 세금계산서, 계산서, 신용카드영수증, 현금영수증이다. 실물 자료인 종이세금계산서와 홈택스 미등록 카드를 제외한 적격증빙은 홈택스에서 조회 가능하다. 따라서 적격증빙 수취 매입 건은 누락 할 우려 없이 반영할 수 있으며 적격증빙 수취 지출 건은 가산세 없이 온전히 비용 처리가 가능하다.
반면 적격증빙 외 모든 증빙을 비(非)적격증빙이라 한다. 대표적인 비적격증빙은 세금계산서 혹은 현금영수증의 수취 없는 단순 계좌이체 지출과 간이영수증이 있다. 비적격증빙은 홈택스에서 조회되지 않으므로 납세자가 별도로 취합하여 매입으로 반영해야 한다. 수기 취합 및 반영해야 하는 만큼 누락 없이 꼼꼼한 매입 반영이 이루어져야 하는 것이 핵심이다. 한편 비적격증빙 수취에 대한 건은 가산세가 부과된다. 세법에서 정하고 있는 적격증빙을 수취하지 않은 것에 대한 제재 성격의 가산세이다. 가산세는 비적격증빙 수취한 지출액x2% 이다.
세무회계위더스 이상혁 대표세무사는 "소득세 신고 d유형에 해당하는 사업자는 소득세 부담을 줄이기 위해 장부를 작성하여 신고하는 것이 바람직하다는 점과 매입액 반영 시 증빙 종류에 따른 유의사항을 숙지하길 바란다"고 조언했다.
박희윤 기자 bond003@sisamagazine.co.kr
새시대 새언론 시사매거진
© 시사매거진. 무단 전재 및 재배포 금지.
생활/문화 기사 더 보기