증권AI 코스닥 리서치자료 기준 2026.11.19 종가 기준
AI 종합 분류혼재AI가 공시·재무·거래소 자료 등 공개 정보의 호재·악재 요인을 분류하고 편집부가 검토한 결과입니다. 주가 방향 예측이나 매매 권유가 아닙니다.
에스와이스틸텍(365330) , 19일 종가 1,690원…전일 대비 18.51% 상승
- 시가총액
- 848억 원
- 전일대비
- +18.51%
- 주가
- 1,690원
- PER
- 적자
- PBR
- 1.00배
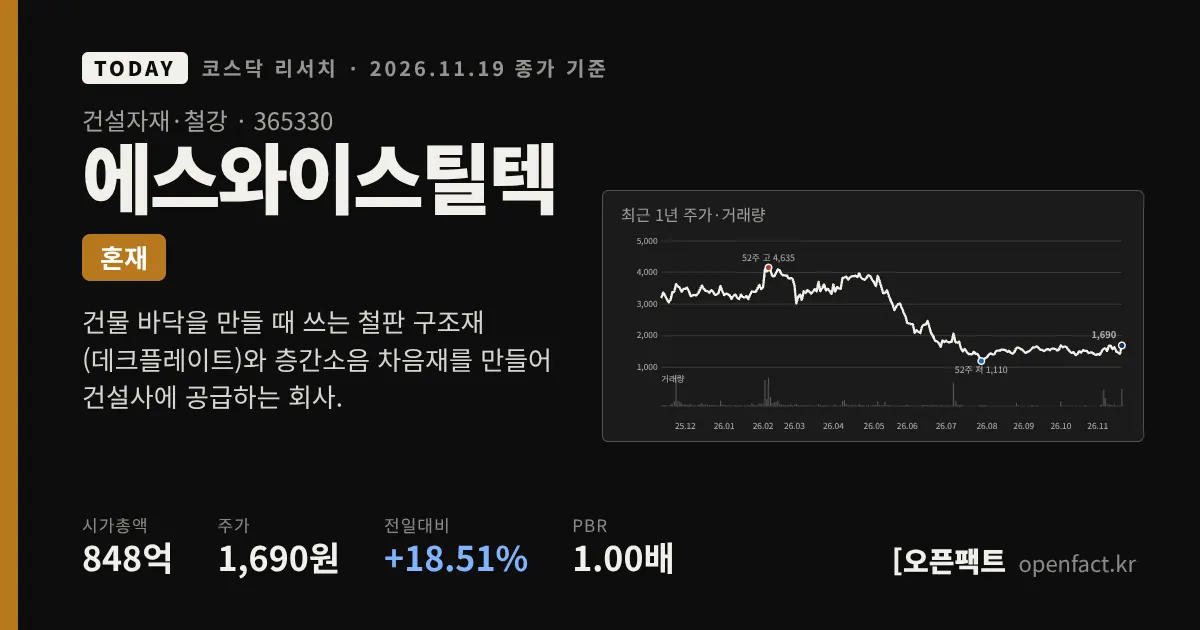
오픈팩트 코스닥 리서치가 11월 19일 종가 기준으로 정리한 자료에 따르면, 건물 바닥용 철판 구조재를 만드는 에스와이스틸텍(365330)의 주가가 전일보다 18.51% 오른 1,690원에 마감했다.
※ 이 기사는 같은 운영사(엑스미디어)의 매체 오픈팩트가 공개한 자료를 바탕으로 작성했습니다. 원문 보기
원문 제공: 오픈팩트 · 원문 발행 2026-11-19
회사 소개
건물 바닥을 만들 때 쓰는 철판 구조재(데크플레이트)와 층간소음 차음재를 만들어 건설사에 공급하는 회사.
쉬운 요약
이날 종가 기준 시가총액은 848억 원이다. 거래대금은 217.3억 원으로 20일 평균(34억 원)의 약 6.4배에 달했다. 자료는 데이터센터·반도체 클러스터 건설에 쓰일 자재 공급 기대가 주가에 영향을 준 것으로 짚었다.
회사는 건물 바닥을 만들 때 쓰는 데크플레이트와 층간소음 차음재를 만들어 건설사에 납품한다. 올해 7월 더현대광주 129억 원, 11월 삼성물산 서소문빌딩 94억 원 규모의 계약을 따냈다. 2분기 매출은 376억 원으로 회사의 분기 매출 가운데 가장 큰 규모였다.
반면 같은 2분기에 영업손실 27억 원, 순손실 32억 원이 발생했다. 매출이 늘었는데도 적자가 커졌다는 점에서, 수주 증가가 곧바로 이익으로 이어지지는 않았다. 주가는 2월 4,635원에서 7월 1,110원까지 약 76% 내렸고, 1년 수익률은 -46.3%다. PER은 적자라 산출되지 않으며 PBR은 1.00배, 부채비율은 68.77%다. 자료가 인용한 보도에 따르면 모회사 에스와이 등의 보유 지분 담보 비율은 26.76%로 늘었고, 외국인은 반등 구간에서도 비중을 줄였다.
앞으로 확인할 일은 수주 물량이 매출과 영업이익으로 어떻게 반영되는지다. 다음 분기 실적에서 영업손익이 흑자로 돌아섰는지, 추가 계약 공시가 나오는지 볼 필요가 있다. 지분 담보 비율의 변동 여부도 함께 살펴야 한다.
숫자로 보면
- 848억 원시가총액
- +18.51%전일 대비
- 1,690원주가
- 적자PER
- 1.00배PBR
호재 요인
공개 자료에서 확인한 긍정 요인입니다. 주가 상승을 뜻하지 않습니다.
악재 요인
공개 자료에서 확인한 부정·위험 요인입니다. 위법 확정이나 주가 하락을 뜻하지 않습니다.
출처
오픈팩트 원문 · 에스와이스틸텍(365330) 코스닥 리서치
본 자료는 공개 정보(DART 전자공시, 공개 재무데이터, 언론보도)를 정리한 참고용 자료이며 투자 권유·자문이 아닙니다. 재무 수치는 DART 공시 기반 공개 데이터를 옮긴 것으로 원문 재무제표와 표기 기준이 다를 수 있고, 수주·계약 금액 일부는 언론 보도에 근거해 공시로 확정되지 않았을 수 있습니다. 시세·지표는 표기된 기준일 종가 기준이며 이후 변동됩니다. 투자 판단과 그 결과는 투자자 본인의 책임입니다.
수정 이력
최초 게재 · 정정 없음
정정·반론 요청하기다른 리서치
전체 목록 → 옵토닉스
 인텔리빅스
 피스피스스튜디오
 시선AI
이 기사는 AI 편집 보조를 활용했으며, 편집장의 확인을 거쳐 공개되었습니다.
© 시사매거진. 무단 전재 및 재배포 금지.