삼성전자 7년만 청신호에 개미투자자 움직임 활발
“메모리 업황 빠른 회복세에 파운드리 적자폭 축소 기대 반영”
[시사매거진 김지연 기자] 삼성전자(005930) 호조로 코스피가 활기를 띄고 있다. 상상인증권은 13일 삼성전자의 기대 목표주가를 기존 7만6000원에서 11만원 선으로 44.7% 상향 조정하며 투자의견 ‘매수’를 유지했다. 현재 주가(9만4400원) 대비 16.5% 상승 기대감이 있다는 결론이다.정민구 상상인증권 연구원은 “메모리 업황의 빠른 회복세와 파운드리 부문 적자폭 축소 기대감을 반영했다”며 “메모리와 파운드리 실적 개선, 역사적 PBR 밴드 중단에 위치한 밸류에이션을 고려할 때 현 기대 주가 수준은 여전히 매력적”이라고
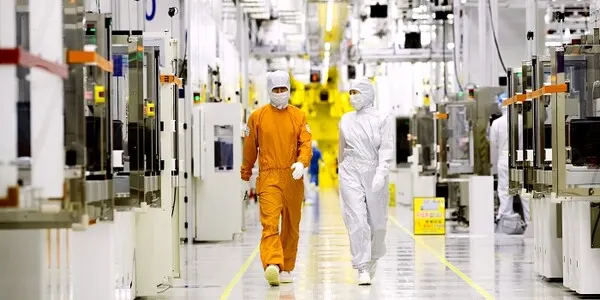
[시사매거진 김지연 기자] 삼성전자(005930) 호조로 코스피가 활기를 띄고 있다.
상상인증권은 13일 삼성전자의 기대 목표주가를 기존 7만6000원에서 11만원 선으로 44.7% 상향 조정하며 투자의견 ‘매수’를 유지했다. 현재 주가(9만4400원) 대비 16.5% 상승 기대감이 있다는 결론이다.
정민구 상상인증권 연구원은 “메모리 업황의 빠른 회복세와 파운드리 부문 적자폭 축소 기대감을 반영했다”며 “메모리와 파운드리 실적 개선, 역사적 PBR 밴드 중단에 위치한 밸류에이션을 고려할 때 현 기대 주가 수준은 여전히 매력적”이라고 평가했다.
삼성전자의 2025.3Q 매출액은 83조9000억원(전년 대비 6.0% 증가, 전분기 대비 12.5% 증가), 영업이익은 10조1000억원(전년 대비 10.7% 증가, 전분기 대비 117.3% 증가)으로 시장 컨센서스(에프앤가이드 10일 기준 영업이익 10조1000억원)에 부합할 것으로 기대된다.
특히 오픈 AI와의 공급계약으로 DS(반도체) 부문이 전사 실적 개선을 주도할 전망이다. 디램(DRAM)은 서버 중심 수요 강세 및 고대역폭메모리(HBM) 믹스 개선으로 전분기 대비 비트 출하량 9% 증가, 평균판매가격(ASP) 15% 증가로 매출액 17조5000억원(전분기 대비 24.0% 증가)이 기대된다.
낸드(NAND) 매출액 부문은 AI 서버향 고용량 eSSD 판매 수요에 따라 8조3000억원(전분기 대비 15.5% 증가)으로 전망된다. 아울러 파운드리 부문은 가동률 상승과 수율 개선으로 큰 폭의 적자 개선이 기대되고, 수익증가로 이어질 전망이다.
4분기 매출액은 82조2000억원(전년 대비 8.4% 증가, 전분기 대비 2.0% 감소), 영업이익은 10조4000억원(전년 대비 59.8% 증가, 전분기 대비 2.1% 증가)으로 기대된다.
정 연구원은 “IT 세트의 유닛 기준 출하량 성장이 AI 서버향 대비 느릴 수 있지만, 대당 탑재량 증가 추세로 가격 상승은 지속될 전망”이라며 “HBM 믹스 개선에 따른 ASP 상승과 서버용 고용량 DRAM·NAND의 견조한 수요로 실적 개선이 기대된다”고 분석했다.
하지만 "매크로 불확실성에 따른 IT 세트·가전 수요 부진과 HBM 경쟁 심화가 예상되지만, HBM 주요 고객사 인증 확보 및 믹스 개선, 메모리 가격 상승세에 따른 DS 실적 개선이 전망된다"고 밝혔다.
© 시사매거진. 무단 전재 및 재배포 금지.
경제 기사 더 보기